Domain keramikmesser24.de kaufen?
Wir ziehen mit dem Projekt
keramikmesser24.de um.
Sind Sie am Kauf der Domain
keramikmesser24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain keramikmesser24.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
CHROMA Type 301 Kochmesser P18 - 20 cm Präzision und Schärfe auf Profi Niveau<h2>CHROMA type 301 Kochmesser für höchste Ansprüche in der Küche</h2><p> </p><p>Ein gutes Kochmesser entscheidet darüber, ob Kochen zur Freude oder zur Herausforderung wird. Das <strong>CHROMA type 301 Kochmesser P18 mit 20 cm Klingenlänge</strong> wurde für Menschen entwickelt, die kompromisslose Schärfe, perfekte Balance und außergewöhnliches Design suchen. Entwickelt in Zusammenarbeit mit Ferdinand Porsche verbindet dieses Messer professionelle Schneidleistung mit ikonischer Optik.</p><p> </p><p>Ob Fleisch, Fisch, Gemüse oder Kräuter mit diesem Kochmesser arbeitest Du präzise, schnell und kraftsparend. Die hochwertige Verarbeitung sorgt dafür, dass jeder Schnitt sauber gelingt und Zutaten ihre Struktur behalten.</p><p> </p><h2>Warum das CHROMA type 301 Kochmesser P18 begeistert</h2><p> </p><h3>Maximale Schärfe für präzises Arbeiten</h3><p> </p><p>Die hochwertige Edelstahlklinge g...139,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
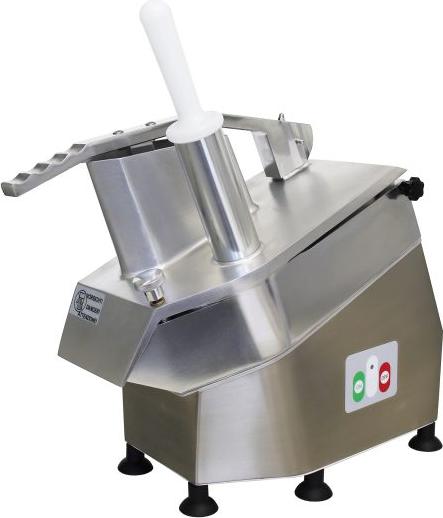
Celme - CHEF-300-MN-CE - Silber - 24×41×60 cm - Kontinuierliche professionelle Präzision und VielseitigkeitCHEF-300-MNGemüseschneider aus Aluminiumdruckguss mit kompaktem und langlebigem Design für den professionellen DauereinsatzNettogewicht 18,5 kg und Bruttogewicht 19,5 kg für Stabilität und MobilitätAuswechselbare Scheibe mit 300 U/min für gleichmäßige Schnitte bei Gemüse und KäseMotorleistung 380 W (0,51 PS) einphasig 230 V 50 Hz für konstante LeistungAusgelegt für den Dauereinsatz dank der Robustheit der KomponentenPerfekt für Restaurants, Feinkostläden und Catering, die eine hohe Produktivität erfordern Bietet präzise und leicht einstellbare Schnitte durch austauschbare Scheiben Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1290,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
Wann müssen stille Reserven aufgelöst werden?
Stille Reserven müssen aufgelöst werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise zum Ende eines Geschäftsjahres. Dies ist notwendig, um eine realistische Darstellung des Unternehmensvermögens und der Unternehmenslage zu gewährleisten. Stille Reserven entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz ausgewiesen werden als ihr tatsächlicher Marktwert. Durch die Auflösung dieser Reserven kann das Unternehmen seine finanzielle Situation genauer abbilden und potenzielle Investoren oder Gläubiger erhalten ein realistisches Bild der Vermögenswerte des Unternehmens. Die Auflösung von stillen Reserven kann auch steuerliche Auswirkungen haben, da sie zu einer höheren Gewinnausschüttung führen können. **
Top-Angebote
Produkte zum Begriff Reserven:
-
BF01 Standardklinge – Präzision, Langlebigkeit & professionelle SchnittergebnisseProduktinformationen Die BF01 Standardklinge steht für höchste Präzision und Haltbarkeit und ist speziell für den professionellen Einsatz im Friseursalon und Barbershop entwickelt. Die Klinge ist feinjustierbar und ermöglicht exakte Schnittlängen von 1 mm bis 1,9 mm, ideal für präzise Konturen, Übergänge und saubere Schnitte. Dank der rostfreien, selbstschärfenden Eigenschaften und der Verwendung von langlebigem Titan bleibt die Klinge dauerhaft scharf und liefert konstant zuverlässige Ergebnisse im täglichen Einsatz. Die innovative Konstruktion kombiniert eine titanbeschichtete bewegliche Klinge mit einer feststehenden Klinge aus titanbeschichtetem Edelstahl. Dies sorgt für optimale Schneideleistung und maximale Lebensdauer. Die BF01 Standardklinge ist speziell für die Modelle JRL 1040 und JRL 1090 konzipiert und lässt sich einfach wechseln und anpassen, was die Wartung besonders komfortabel macht. Perfekt geeignet für präzise Konturenschnitte und das Trimmen verschiedener Haarlängen. Produktvorteile: Präzisionsklinge für professionelle Haarschnitte Einstellbare Schnittlänge: 1 mm – 1,9 mm Selbstschärfend für dauerhaft scharfe Ergebnisse Titanbeschichtung für hohe Langlebigkeit Rostfreier Edelstahl für zuverlässige Performance Exakte Schnitte und saubere Konturen Einfache Montage und Wartung Passend für JRL 1040 & JRL 1090 Herstellerinformationen Saykos GmbHvon-Röntgen-Straße 12Ahaus, Deutschland, 48683info@jrlgermany.dehttps://www.jrlgermany.de15,85 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
CHROMA Type 301 Kleines Universalmesser P19 - 12 cm Präzision und Vielseitigkeit...<h2>CHROMA type 301 Universalmesser für präzise Schneidarbeiten in der Küche</h2> <p>Das <strong>CHROMA type 301 kleine Universalmesser P19 mit 12 cm Klingenlänge</strong> ist der ideale Allrounder für präzise und vielseitige Küchenarbeiten. Ob Obst, Gemüse, Kräuter oder kleinere Fleischstücke dieses handliche Universalmesser überzeugt durch extreme Schärfe, perfekte Kontrolle und ein außergewöhnliches Design.</p> <p>Entwickelt in Zusammenarbeit mit Ferdinand Porsche verbindet das Messer professionelle Schneidleistung mit moderner Eleganz und ergonomischer Funktionalität. Die kompakte Größe sorgt für besonders präzises Arbeiten und macht das Messer zu einem unverzichtbaren Küchenhelfer im Alltag.</p> <h2>Warum das CHROMA type 301 Universalmesser P19 begeistert</h2> <h3>Vielseitig einsetzbar für zahlreiche Küchenarbeiten</h3> <p>Das Universalmesser eignet sich perfekt zum Schneiden,...89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CHROMA Type 301 Kochmesser P18 - 20 cm Präzision und Schärfe auf Profi Niveau<h2>CHROMA type 301 Kochmesser für höchste Ansprüche in der Küche</h2><p> </p><p>Ein gutes Kochmesser entscheidet darüber, ob Kochen zur Freude oder zur Herausforderung wird. Das <strong>CHROMA type 301 Kochmesser P18 mit 20 cm Klingenlänge</strong> wurde für Menschen entwickelt, die kompromisslose Schärfe, perfekte Balance und außergewöhnliches Design suchen. Entwickelt in Zusammenarbeit mit Ferdinand Porsche verbindet dieses Messer professionelle Schneidleistung mit ikonischer Optik.</p><p> </p><p>Ob Fleisch, Fisch, Gemüse oder Kräuter mit diesem Kochmesser arbeitest Du präzise, schnell und kraftsparend. Die hochwertige Verarbeitung sorgt dafür, dass jeder Schnitt sauber gelingt und Zutaten ihre Struktur behalten.</p><p> </p><h2>Warum das CHROMA type 301 Kochmesser P18 begeistert</h2><p> </p><h3>Maximale Schärfe für präzises Arbeiten</h3><p> </p><p>Die hochwertige Edelstahlklinge g...139,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Celme - CHEF-300-MN-CE - Silber - 24×41×60 cm - Kontinuierliche professionelle Präzision und VielseitigkeitCHEF-300-MNGemüseschneider aus Aluminiumdruckguss mit kompaktem und langlebigem Design für den professionellen DauereinsatzNettogewicht 18,5 kg und Bruttogewicht 19,5 kg für Stabilität und MobilitätAuswechselbare Scheibe mit 300 U/min für gleichmäßige Schnitte bei Gemüse und KäseMotorleistung 380 W (0,51 PS) einphasig 230 V 50 Hz für konstante LeistungAusgelegt für den Dauereinsatz dank der Robustheit der KomponentenPerfekt für Restaurants, Feinkostläden und Catering, die eine hohe Produktivität erfordern Bietet präzise und leicht einstellbare Schnitte durch austauschbare Scheiben Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1290,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
-
Wann müssen stille Reserven aufgelöst werden?
Stille Reserven müssen aufgelöst werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise zum Ende eines Geschäftsjahres. Dies ist notwendig, um eine realistische Darstellung des Unternehmensvermögens und der Unternehmenslage zu gewährleisten. Stille Reserven entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz ausgewiesen werden als ihr tatsächlicher Marktwert. Durch die Auflösung dieser Reserven kann das Unternehmen seine finanzielle Situation genauer abbilden und potenzielle Investoren oder Gläubiger erhalten ein realistisches Bild der Vermögenswerte des Unternehmens. Die Auflösung von stillen Reserven kann auch steuerliche Auswirkungen haben, da sie zu einer höheren Gewinnausschüttung führen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.